 Aller au contenu
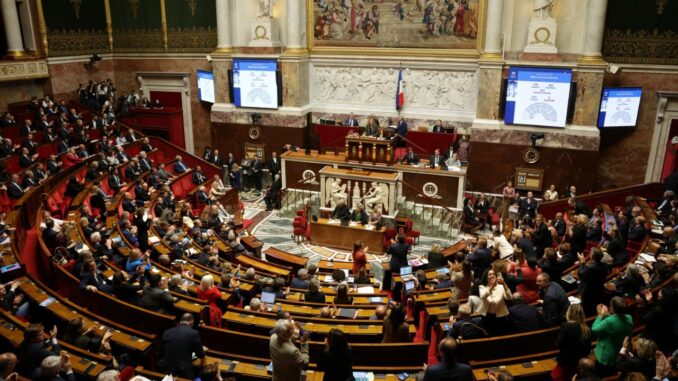
L’Assemblée nationale a adopté, le 30 octobre 2026, un amendement proposant une nouvelle taxe numérique qui permet de taxer les données transmises par les fournisseurs de contenus numériques à hauteur de 5,5 centimes par gigaoctet. La mesure viserait les entreprises qui diffusent ces contenus, et non directement les internautes. Son adoption reste provisoire et aucune augmentation des abonnements Internet, de streaming ou de jeux vidéo n’a été décidée.
Un vote serré à l’Assemblée, sans taxe encore applicable
Onze voix pour, dix contre et quatorze abstentions. L’amendement I-1358, défendu par Laurent Lhardit, député du groupe Socialistes et apparentés, a été adopté de justesse lors de l’examen du projet de loi de finances pour 2027.
Le texte prévoit de faire contribuer les fournisseurs de contenus numériques en fonction des volumes de données qu’ils transmettent aux utilisateurs. Une première version avait été rejetée en commission des finances le 9 octobre, avant ce vote favorable en séance publique trois semaines plus tard.
L’adoption de l’amendement ne clôt pas la procédure. Le projet de budget doit encore franchir plusieurs étapes parlementaires, pendant lesquelles la mesure pourra être conservée, modifiée ou supprimée. Aucune date d’application définitive n’est donc établie.
Le vote du 30 octobre ne crée, à lui seul, aucune nouvelle obligation de paiement pour les abonnés.
Les 5,5 centimes par gigaoctet seraient payés par les fournisseurs de contenus
Le dispositif distingue deux catégories d’entreprises. Les fournisseurs de contenus seraient redevables de la taxe, tandis que les fournisseurs d’accès à Internet seraient chargés de mesurer les volumes transmis et de communiquer les données nécessaires à l’administration fiscale.
Le prélèvement proposé atteint 0,055 euro par gigaoctet (Go). Pour 10 Go transmis, le calcul brut représente 0,55 euro. Il atteint 5,50 euros pour 100 Go et 11 euros pour 200 Go.
Ces sommes correspondent à une charge théorique pour l’émetteur des données, avant application des plafonds prévus dans l’amendement. Elles ne constituent ni des frais de téléchargement facturés aux particuliers ni un supplément proportionnel à leur consommation Internet.
Les entreprises concernées pourraient néanmoins décider de compenser une partie de cette charge par leurs tarifs. Aucune décision commerciale de cette nature n’est établie à ce stade.
Deux heures de streaming 4K représenteraient 77 centimes de taxe brute
Les effets économiques du dispositif dépendraient notamment des volumes nécessaires à chaque service. La diffusion de vidéos sollicite davantage les réseaux que de nombreuses opérations courantes, tandis que le téléchargement d’un jeu volumineux peut concentrer une grande quantité de données sur une seule transaction.
Le centre d’aide de Netflix permet de mesurer cet écart. La plateforme indique qu’une heure de visionnage peut consommer jusqu’à 3 Go en haute définition (HD) et jusqu’à 7 Go en ultra haute définition (4K).
Deux heures représenteraient alors, dans ces hypothèses maximales, 6 Go en HD et 14 Go en 4K. En appliquant le taux proposé, la taxe brute théorique atteindrait respectivement 33 et 77 centimes.
Netflix n’a pas annoncé de hausse tarifaire liée à cet amendement dans les éléments examinés. Ces simulations ne tiennent compte ni des plafonds fiscaux ni de la consommation effective de chaque visionnage, qui dépend des paramètres de lecture.
Les conséquences commerciales varieraient aussi selon le financement des services. Une plateforme payante dispose de recettes d’abonnement, tandis qu’un service gratuit financé par la publicité pourrait chercher à compenser ses coûts auprès des annonceurs. Pour un éditeur de jeux, le téléchargement des fichiers constituerait une composante importante des volumes transmis.
Aucun de ces scénarios ne permet aujourd’hui de prévoir le prix futur d’un abonnement.
Un plafonnement lié au chiffre d’affaires qui complique les calculs
L’amendement prévoit de limiter la taxe en faisant référence à 15 % du chiffre d’affaires réalisé en France par l’émetteur ou à 2 % de son chiffre d’affaires total.
Une entreprise fictive transmettant 100 millions de Go supporterait, au taux proposé, une taxe brute de 5,5 millions d’euros. Si son chiffre d’affaires français s’élevait à 20 millions d’euros, le seuil correspondant à 15 % serait de 3 millions d’euros.
Dans l’hypothèse où ce plafond serait applicable, le prélèvement serait inférieur au montant obtenu en multipliant simplement les volumes par le taux. L’exemple reste illustratif : l’articulation juridique précise des deux plafonds devra être clarifiée.
Cette limite compte particulièrement pour les activités diffusant beaucoup de données au regard de leur chiffre d’affaires, notamment la vidéo à la demande et les jeux vidéo. Le volume transmis ne suffit donc pas à établir la charge fiscale finale d’une entreprise.
Les dix milliards d’euros espérés reposent sur une estimation contestée
Les auteurs de l’amendement attendent un rendement annuel de 10 milliards d’euros. Leur exposé évoque environ 200 milliards de Go de trafic par an, une estimation qu’ils attribuent à l’Autorité de régulation des communications électroniques, des postes et de la distribution de la presse (Arcep).
Au taux de 0,055 euro, ce volume représenterait 11 milliards d’euros avant plafonnement. Ce rapprochement arithmétique ne démontre cependant pas que les recettes atteindraient effectivement 10 milliards.
Les statistiques de trafic ne correspondent pas directement aux volumes fiscalement attribuables à chaque entreprise. Les plafonds réduiraient également les montants éventuellement acquittés par certains émetteurs.
Lors des débats parlementaires, David Amiel, ministre de l’Action et des Comptes publics, a contesté la répartition attendue du prélèvement. Selon lui, celui-ci risquerait notamment de peser sur des fournisseurs de contenus français plus modestes, plutôt que principalement sur les grandes entreprises internationales du numérique.
Le montant annoncé demeure donc une estimation des auteurs de l’amendement, sans démonstration indépendante suffisante du rendement final.
Les serveurs de diffusion rendent le comptage fiscal plus complexe
La mesure des données représente une autre difficulté. Une partie importante des contenus Internet est distribuée par des réseaux de diffusion, appelés CDN, qui conservent temporairement des fichiers dans des serveurs proches des utilisateurs.
Selon le baromètre publié par l’Arcep en juillet 2026, les CDN internes représentaient environ 21 % du trafic à destination des clients des principaux fournisseurs d’accès fin 2025.
L’autorité relève également un écart notable : pour ces infrastructures, le trafic envoyé depuis les caches vers les utilisateurs représente en moyenne onze fois celui reçu pour les alimenter. Un fichier stocké localement peut ainsi être consulté plusieurs fois sans nécessiter autant de nouveaux transferts depuis son réseau d’origine.
Ce ratio décrit le fonctionnement des CDN internes étudiés par l’Arcep. Il ne constitue pas un coefficient applicable au calcul de la taxe.
L’attribution du trafic soulève une difficulté supplémentaire. Certains intermédiaires acheminent les contenus de plusieurs entreprises. Le volume identifié au niveau d’une infrastructure ne correspond donc pas nécessairement à l’activité d’un fournisseur unique.
L’amendement prévoit de retenir les flux sortants des CDN et de transmettre trimestriellement des informations consolidées à la Direction générale des finances publiques (DGFiP). Les modalités techniques seraient fixées par décret.
Le texte prévoit aussi une collecte anonymisée et interdit d’exiger des relevés portant sur le contenu ou la destination des données. Ces garanties sont inscrites dans la proposition, mais leur application technique reste à définir.
Abonnement Internet ou streaming, les droits diffèrent en cas de hausse
Une augmentation tarifaire future devrait être examinée à partir du contrat concerné et du motif avancé par l’entreprise. L’adoption de l’amendement ne justifie actuellement aucune modification de forfait.
Pour les abonnements Internet et mobiles, l’article L.224-33 du Code de la consommation impose en principe à l’opérateur de notifier une modification contractuelle au moins un mois avant son entrée en vigueur, sur un support durable.
Le client dispose généralement de quatre mois après la notification pour résilier sans frais s’il refuse les nouvelles conditions. Cette règle comporte des exceptions, notamment lorsque les modifications découlent directement de la législation applicable, sont exclusivement favorables au client ou sont purement administratives sans incidence négative.
Une hausse commerciale destinée à compenser une taxe ne relève pas nécessairement de l’exception prévue pour une modification directement imposée par la loi. Le fondement juridique invoqué par l’opérateur doit donc être examiné.
Les abonnements de streaming relèvent d’autres conditions contractuelles. Le droit particulier de résiliation prévu pour les services de communications électroniques ne leur est pas automatiquement applicable.
Si un fournisseur annonce une augmentation, la notification permet de retrouver l’ancien tarif, le nouveau montant, la date d’effet et les éventuelles modifications des prestations. La conserver est particulièrement utile pour vérifier les possibilités de résiliation.
À ce stade, aucune modification des abonnements ne découle du vote du 30 octobre. L’existence d’une taxe applicable dépend encore de la suite de la procédure législative ; une éventuelle répercussion sur les prix supposerait ensuite des décisions tarifaires propres aux entreprises.

Laisser un commentaire