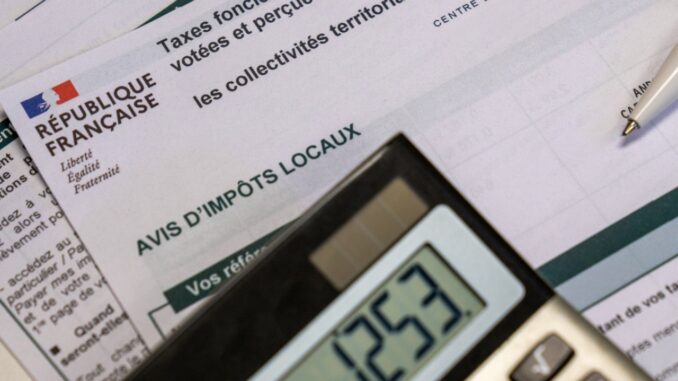
La taxe foncière 2026 sera prélevée à partir du lundi 26 octobre sur les comptes de nombreux propriétaires ayant choisi le paiement à l’échéance ou le télépaiement différé. Cette date coïncide avec une autre échéance fiscale, celle du solde de l’impôt sur le revenu, susceptible d’alourdir les débits bancaires de certains ménages. Le montant attendu dépend toutefois du mode de règlement choisi, et un paiement déjà enregistré ne doit pas être renouvelé sans vérification.
Le prélèvement du 26 octobre ne concerne pas tous les propriétaires
Les propriétaires ayant opté pour le prélèvement automatique à l’échéance sont les premiers concernés. Selon le ministère de l’Économie, leur taxe foncière doit être débitée le 26 octobre 2026, sans nouvelle intervention de leur part. Le contrat souscrit auprès de la Direction générale des Finances publiques (DGFiP) est reconduit chaque année, sauf résiliation.
Les contribuables ayant payé en ligne au plus tard le 20 octobre peuvent également voir leur compte débité à cette période. Leur ordre de paiement a été enregistré, mais le prélèvement bancaire intervient à une date ultérieure.
L’administration fiscale emploie une formulation précise : les télépaiements différés sont prélevés à compter du 26 octobre. La date personnalisée figure sur la confirmation délivrée lors du règlement.
Depuis juillet 2025, une autre possibilité existe : choisir un débit trois jours ouvrés après l’enregistrement du télépaiement. Les propriétaires ayant retenu cette option ont donc pu être prélevés avant l’échéance générale.
Le mode de règlement détermine ainsi la situation de chaque contribuable.
| Mode de règlement de la taxe foncière | Situation au 26 octobre |
|---|---|
| Prélèvement automatique à l’échéance | Débit normalement programmé à cette date |
| Télépaiement avec débit différé | Débit à compter du 26 octobre, selon la confirmation |
| Télépaiement avec option à trois jours ouvrés | Débit potentiellement déjà effectué |
| Mensualisation | Aucun second règlement intégral prévu à cette date |
| Taxe intégralement réglée | Aucun nouveau paiement nécessaire en principe |
| Aucun règlement ni contrat actif | Aucun prélèvement à attendre au titre d’un paiement non engagé |
Ces échéances correspondent au calendrier fiscal habituel. Les propriétaires ayant reçu un avis tardif peuvent disposer d’une date limite différente, indiquée directement sur leur document.
La mensualisation peut encore entraîner des débits en novembre
Les contribuables mensualisés ne sont pas soumis au même calendrier. Leur taxe foncière est généralement répartie sur dix prélèvements, de janvier à octobre, calculés à partir de l’impôt payé l’année précédente.
En 2026, la dixième mensualité était programmée le 15 octobre. Pourtant, ce dernier prélèvement habituel ne garantit pas que l’impôt soit entièrement soldé.
Lorsque la taxe foncière définitive dépasse le montant utilisé pour calculer les mensualités, l’administration peut procéder à des prélèvements complémentaires en novembre, voire en décembre.
Un propriétaire dont la taxe a augmenté doit donc consulter son échéancier plutôt que prévoir un nouveau paiement intégral le 26 octobre. Les montants déjà versés et le solde restant à payer permettent de déterminer si d’autres débits sont attendus.
Les contribuables qui n’ont effectué aucun règlement et ne disposent d’aucun contrat actif se trouvent dans une autre situation. Les échéances ordinaires des 15 et 20 octobre étant passées, leur dossier nécessite une régularisation auprès du service des impôts, sauf date particulière mentionnée sur l’avis.
Deux impôts distincts peuvent représenter 1 400 € de débits
Le calendrier de la taxe foncière croise celui du solde de l’impôt sur le revenu et des prélèvements sociaux.
Pour les contribuables dont le solde dépasse 300 €, le paiement est normalement réparti sur quatre échéances, entre septembre et décembre. La deuxième est fixée au 26 octobre 2026.
Un même foyer peut donc être concerné par deux opérations fiscales importantes.
Prenons un exemple illustratif. Un propriétaire doit régler 1 200 € de taxe foncière, prélevés en une seule fois à l’échéance. Il lui reste également 800 € d’impôt sur le revenu à payer, répartis en quatre prélèvements de 200 €.
Le 26 octobre, son compte bancaire peut enregistrer 1 400 € de débits fiscaux, correspondant à 1 200 € de taxe foncière et 200 € d’impôt sur le revenu.
Ces montants sont fictifs et ne représentent pas une moyenne nationale. L’exemple montre néanmoins l’effet budgétaire d’une coïncidence entre deux échéances.
Deux prélèvements portant le nom de l’administration fiscale ne constituent donc pas nécessairement une erreur. Leur identification passe par la comparaison des avis d’imposition, des années concernées et des règlements enregistrés.
Un paiement enregistré peut ne pas encore apparaître sur le compte
La différence entre la validation d’un télépaiement et son débit effectif explique certaines inquiétudes.
Un propriétaire ayant réglé sa taxe foncière en ligne le 20 octobre peut constater, plusieurs jours après, que son compte bancaire n’a toujours pas été débité. Si sa confirmation indique un prélèvement différé, cette absence de mouvement bancaire ne justifie pas un second règlement.
L’espace personnel sur impots.gouv.fr permet de retrouver les avis dans la rubrique « Documents » et de consulter les opérations dans « Paiements », puis « Impôts ».
La confrontation entre l’avis, l’historique fiscal, la confirmation de télépaiement et le relevé bancaire permet de repérer une éventuelle anomalie.
Il existe aussi des situations dans lesquelles des prélèvements déjà effectués ne figurent pas sur l’avis. D’après la DGFiP, un déménagement, un changement de situation familiale ou l’utilisation d’un autre numéro fiscal peuvent expliquer un problème de rattachement du contrat.
Lorsque des mensualités versées ne sont pas prises en compte, l’administration recommande de demander leur rattachement à l’avis avant le 30 novembre, notamment depuis la messagerie sécurisée.
Un nouveau règlement risquerait alors de compliquer inutilement la situation. Pour les autres anomalies, le service des impôts doit examiner les justificatifs et identifier le contrat ou le paiement concerné.
Un rejet à l’échéance peut majorer la taxe foncière de 10 %
L’insuffisance de fonds sur le compte bancaire peut entraîner un rejet de prélèvement. La procédure de régularisation dépend du contrat utilisé.
Dans le cas d’un prélèvement automatique à l’échéance, la DGFiP ne présente pas une seconde fois l’opération rejetée. Le contribuable reçoit un courrier indiquant les modalités de régularisation auprès de son centre des Finances publiques.
Le règlement est notamment possible par virement, par carte bancaire au guichet ou, à défaut, par chèque. Le télépaiement ordinaire de la taxe concernée redevient accessible après réception de la lettre de relance.
Une majoration de 10 % s’applique à l’échéance impayée. Sur un montant de 1 200 €, elle représente 120 € supplémentaires.
Le rejet d’une mensualité obéit à une autre règle : la somme concernée est normalement ajoutée au prélèvement du mois suivant. Un deuxième rejet dans la même année entraîne la perte du bénéfice de la mensualisation pour l’année en cours.
Les propriétaires rencontrant des difficultés financières peuvent solliciter un délai de paiement depuis la messagerie sécurisée de leur espace fiscal, dans la rubrique consacrée aux difficultés de paiement.
Cette demande est examinée individuellement. Elle ne suspend pas, à elle seule, un prélèvement déjà programmé.
Une taxe foncière contestée reste exigible sous certaines conditions
Une erreur sur l’avis d’imposition peut justifier une réclamation. Elle peut concerner une exonération oubliée, un dégrèvement non appliqué ou les caractéristiques retenues pour calculer la taxe.
Selon Service Public, la taxe foncière 2026 peut être contestée jusqu’au 31 décembre 2027.
La réclamation s’effectue notamment depuis la messagerie sécurisée du contribuable, accompagnée des documents permettant d’expliquer l’erreur présumée.
Le dépôt d’une contestation ne suspend pas à lui seul l’obligation de paiement. Un sursis peut être demandé, dans les conditions prévues par l’administration fiscale. Si la réclamation est rejetée, l’impôt contesté demeure exigible et une majoration peut être due.
Une demande de délai pour difficultés financières et une réclamation portant sur le montant de l’impôt sont donc deux démarches distinctes.
Les justificatifs à consulter lorsqu’un débit semble incorrect
Face à un prélèvement inattendu, la date de confirmation du télépaiement constitue un premier élément de comparaison. Un ordre enregistré avant le 20 octobre peut être débité plusieurs jours plus tard, conformément au calendrier annoncé.
Lorsque deux opérations fiscales apparaissent sur le compte, les références des avis permettent de déterminer si elles correspondent à deux impôts différents ou semblent concerner deux fois la même dette.
Si des paiements déjà effectués restent absents de l’historique fiscal, les justificatifs bancaires et les confirmations de règlement doivent accompagner la demande adressée à l’administration. Une opposition bancaire précipitée sur un prélèvement fiscal peut créer un nouvel incident de paiement sans résoudre l’anomalie initiale.
La DGFiP met également en garde contre les messages frauduleux exigeant un règlement urgent. Elle ne demande jamais les identifiants fiscaux ni les numéros de carte bancaire par courriel ou SMS. La consultation du dossier doit s’effectuer directement depuis le site officiel, sans passer par un lien suspect.
Les propriétaires peuvent contacter l’administration fiscale au 0 809 401 401, du lundi au vendredi, de 8 h 30 à 19 h, au tarif d’un appel normal. Le service peut notamment les orienter lorsqu’un contrat de prélèvement, une opération rejetée ou un règlement déjà effectué nécessite une vérification.
Soyez le premier à commenter